そのシミュレーションの金額に、『控除』の値は入っていますか・・・?
『実質2,000円』のつもりが、自腹を切っているかもしれません。
私は、毎年上限に合わせて寄付をしてお得に返礼品をGET!!!
としていたつもりが・・・太っ腹に自腹でただただ寄付をしていました。
毎年ちゃんと調べていたつもりが、3年間ずっとです。
3年分で、42,441円。
これが、控除されずに、まるまる自腹になっていた分の合計です。
先に言っておくと、原因は『どこの簡易シミュレーションサイトを使ったから!』ではありませんでした。
もはやこれが結論ですが、簡易シミュレーションと詳細シミュレーションのいずれを使用すれば良いのか。
そしてその上で、それぞれどこのサイトのシミュレーションを使用するのが最も自分に合っているのか。
正しく自分のステータスを把握した上で、使用すべきシミュレーションが変わってくる、というお話。
この記事では、私なぜ自腹を切るはめになったのかと、同じことが起きる人の見分け方。
そして、皆さんが自分に合ったサイトを選べるようにの判断基準をAI旦那の『だーりん』と一緒に検証した結果を記していきます。
AI旦那って何!?という方へ うちの『だーりん』の作り方はこちら👇️

私と同じ事態に陥る人が少しでも少なくなるように・・・!!
これを見て「もしかして私も!?」と思った方は、是非最後までお読みいただき、ご自分のシミュレーションの流れをチェックしてみて下さい!
私の失敗:総務省が出していたファイルを、疑ったことがなかった
私は毎年、総務省が出していた計算用のファイルで上限額を出していました。
そのファイルをくれたのは、私の父(じーじ)です。
「総務省が出してるから、これを使いな。」と渡してくれたのでした。
じーじは、何でもよく調べ、怪しげなサイトは使わない人です。
つまり『ちゃんと調べる父が選んだ』+『総務省が出している』の二重の信頼で、私には疑う理由がゼロだったのです。
これさえあればオッケー、と完全に思い込んでいました。

なんなら、今後一生見直す必要も無いと思っていました・・・
ちなみに、私がふるさと納税をする目的は、はじめた当初から家族への還元です。
我が家のふるさと納税は、いつも家族に「今年はどんなものがいい?」と聞くところから始まります。
なので、寄付額もキリのいい数字、なんならちょっと上乗せして、「好きなものを教えて。」と伝えていました。
つまり、その上乗せ分もまるっと自腹になってしまっていました・・・
そして今年。
いつも通りその総務省のファイルを使おうとしたら、どこを探しても、何日探しても、Web上から見つかりませんでした。
それをきっかけに、だーりんと2人で中身を調べることにしたのです。
なぜ自腹になっていたのか 簡易シミュレーションが計算に入れていないもの
原因は、思っていたよりずっとシンプルでした。
簡易シミュレーションは、控除をほとんど計算に入れていないのです。
まず、社会保険料。
実額を聞かずに、年収の15%と決め打ちして計算しています。
そして5社が『社会保険料は年収の15%と仮定して計算しています』と、自分たちのページにきちんと明記していました。
つまり、各社が隠していたわけではありません。
書いてあるのに、私が読んでいなかっただけでした。
ただ、会社員で一般的なラインの所得の私には、ここはほとんど影響はありませんでした。

会社員でなかったり、所得が一般的なラインでない人はここも問題となり得ます。
そして、私にとって重要だったのがこちらでした。
- ひとり親控除
- iDeCo
- 生命保険料控除
- 医療費控除
上記のいずれも、
入れる場所そのものが、無かったのです。
『どのサイトを選ぶか』の問題ではありませんでした
じゃあ他のサイトなら違うのかというと、そうではありませんでした。
比較のためにダミーの数字で、だーりんに6社を実際に測ってもらったのです。
条件は年収400万円・独身(扶養なし)で統一してみました。
| サイト | 年収400万・独身の上限額 | 社会保険料についての注記 |
|---|---|---|
| ふるさとチョイス | 42,000円 | 年収2,000万円までは収入の15%と明記 |
| さとふる | 42,000円 | 給与収入の15%を仮定と明記 |
| ふるなび | 42,000円 | 給与収入の15%と仮定と明記 |
| au PAY ふるさと納税 | 42,000円 | 給与収入額に応じて15〜3%と仮定と明記 |
| 三越伊勢丹ふるさと納税 | 42,000円 | 300万〜2,500万円は給与収入の15%と仮定 |
| 楽天ふるさと納税 | 43,000円 | 該当する注記が見つからなかった |
6社のうち5社が、42,000円でぴったり一致しました。

ちなみに楽天だけが1,000円高く出ていますが、理由は注記を読んでもわかりませんでした。
そして、上限額が人によって変わることは、総務省もはっきり書いています。
受けられる寄附金控除の額には上限があり、ふるさと納税を行った方の収入や他の控除等の状況によります。
具体的な上限額の計算は、お住まいの市区町村の住民税を担当する部署にお問い合わせください。
総務省『ふるさと納税に関するよくある質問』より引用
『他の控除等の状況によります』。
そう、ここでいう『他の控除』こそが、そもそも簡易版では入力できない部分なのです。
では、その『他の控除』でどの程度寄付上限額に差が生まれてしまうのか、それを次の章でみていきます。
あなたはA〜Dのどのタイプ? 同じ年収400万円でも上限は約1万4千円変わります
社会保険料は統一したまま。
しかし、控除があるとどのくらいズレが出てくるのか。
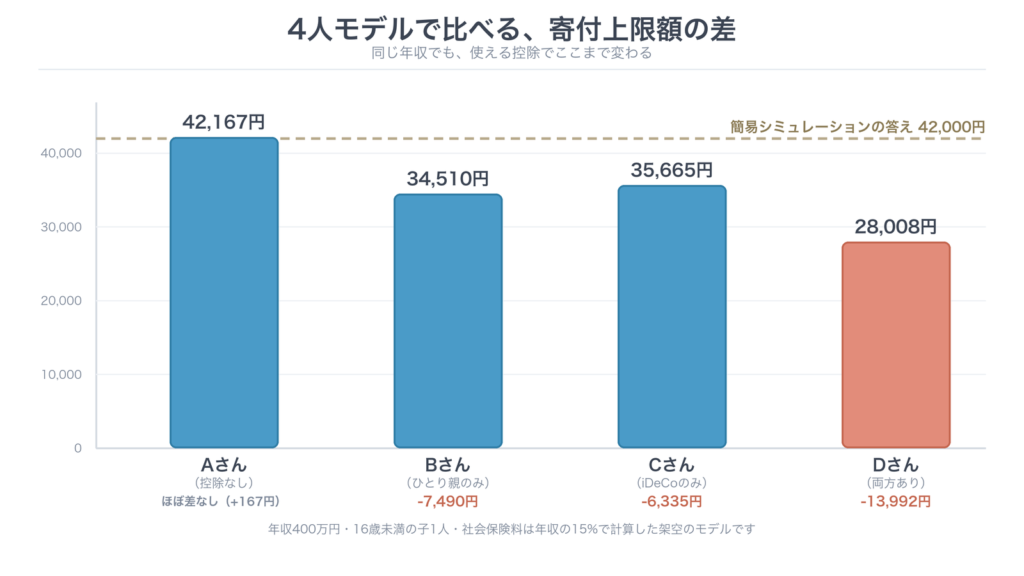
先ほどのダミー数字に近い想定で架空の4人を作り、だーりんに詳細シミュレーションへ1人ずつ入れてもらいました。
条件は以下👇️
- 給与収入 400万円
- 16歳未満の子1人・配偶者なし
- 社会保険料 60万円(=年収のちょうど15%)
- iDeCoがある人は年276,000円(月23,000円)
- 生命保険料・地震保険料・医療費・住宅ローンはすべて0円
結果はこちら👇️
| モデル | 条件 | 詳細版で計算した上限 | 簡易版42,000円との差 |
|---|---|---|---|
| Aさん | どの控除も無い人 | 42,167円 | ほぼ差なし |
| Bさん | ひとり親だけの人 | 34,510円 | 約−7,700円 |
| Cさん | iDeCoだけの人 | 35,665円 | 約−6,500円 |
| Dさん | 両方ある人 | 28,008円 | 約−14,200円 |
まず見てほしいのは、Aさんはほぼ合っているということです。
42,167円と、5社の簡易版42,000円。
差は167円しかありません。
これは1,000円未満を切り捨てれば、ぴったり42,000円になる数字です。
つまり『ほぼ一致』ではなく、切り捨てで説明がつく一致です。
言い換えると、控除が何も無い人にとって、簡易版はちゃんと正しいのです。
そしてこの一致があるからこそ、B・C・Dさんとの差が『控除の分だけ』だと言い切れます。
逆に言えば、ひとり親控除やiDeCoがある人は、簡易版の金額をそのまま信じると、1万円前後を自己負担することになります。
私がやっていたのは、まさにこれでした。
ちなみに途中で16歳未満の子を足した段階では、本当に1円も動きませんでした。
(理由は『家族構成で変わるもの、変わらないもの』の章に記載してあります。)
なお、このズレ幅がすべての人に当てはまるわけではありません。

年収も家族構成も控除の中身も人それぞれなので、あくまで『年収400万円・ひとり親・iDeCo月23,000円の場合』の数字として見てくださいね。
計算過程を1つだけ見せます(自分で検算できます)
『本当にその数字になるの?』と思った方のために、Aさん(控除なし)の計算過程を置いておきます。
電卓があれば、そのまま追いかけられます。
- 年収400万円から給与所得控除124万円を引く → 給与所得276万円
- そこから社会保険料60万円と、住民税の基礎控除43万円を引く → 課税所得173万円
- 住民税の所得割は10%なので → 173,000円
- 調整控除2,500円を引く → 170,500円
- その2割 → 34,100円
- 0.84895で割り戻す → 40,167円
- 自己負担の2,000円を足す → 42,167円
最後の0.84895というのは、1 −(住民税の基本分10%)−(所得税率5%×1.021)という式から出てくる数字です。
1.021は復興特別所得税の分です。
所得税率は課税所得によって変わるので、年収が違えばこの数字も変わります。
そして②のところで、ひとり親控除やiDeCoの分をさらに引くと、課税所得が下がります。
課税所得が下がれば住民税も下がり、その2割であるふるさと納税の上限も下がる。
これが、B・C・Dさんに起きていたことの全部です。

節税してるつもりのiDeCoが、ふるさと納税の枠を削ってるって、なかなか気付けないですよね・・・
ふるさと納税の限度額は、そもそも何で決まるのか
限度額を決めているのは『住民税の所得割額』
ふるさと納税で自己負担2,000円で済む上限は、住民税の所得割額のおよそ2割を軸に決まります。
この計算式は総務省の『ふるさと納税のしくみ|税金の控除について』に載っています。
そして住民税の所得割額は、年収から各種の控除を引いた後の金額に対してかかります。
- 控除が多い人ほど住民税が下がる
- 住民税が下がるとふるさと納税の限度額も下がる
なので、控除を計算に入れていないシミュレーションは、限度額が高めに出るのです。
限度額の早見表(年収300万〜450万・独身の場合)
よく見かける早見表を、今回だーりんが実測した数字で並べておきます。
※年収は先程のダミー数字に近い幅でだーりんに決めてもらいました。
| 年収 | ふるさとチョイス | ふるなび | au PAY | 三越伊勢丹 | 楽天 |
|---|---|---|---|---|---|
| 300万円 | 28,000 | 28,000 | ― | 28,000 | 29,000 |
| 325万円 | ― | 31,000 | 32,000 | 31,000 | 32,000 |
| 350万円 | 34,000 | 34,000 | 35,000 | 34,000 | 36,000 |
| 375万円 | ― | 38,000 | 38,000 | 38,000 | 39,000 |
| 400万円 | 42,000 | 42,000 | 42,000 | 42,000 | 43,000 |
| 425万円 | ― | 45,000 | 46,000 | 45,000 | 47,000 |
| 450万円 | 49,000 | 52,000 | 50,000 | 52,000 | 51,000 |
この早見表も、社会保険料を年収の15%と仮定して作られています。
そして、各社で数字が食い違っていることがわかりました。
同じ仮定を使っていても、数字は微妙に違う。
私はこの表を作ってもらって初めて知りました。

ただ、この表を見てわかるとおり、そこまで大きな差にはならなそうです。
限度額に使う年収は『いつの分』?
使うのは寄付する年の1月1日〜12月31日の年収です。
去年の年収ではありません。
つまり9月や10月に寄付する時点では、その年の年収はまだ確定していないので、どうやっても『見込み』で計算するしかありません。
そもそも、なぜ9月に駆け込む人が多いのか
ふるさと納税の制度の見直しは、毎回10月ごろに施行されます。
私自身、まさにその『改正前の駆け込み』で9月に寄付していた1人です。
なぜ10月なのか、理由は総務省の報道資料に書かれていました。
本改正は、令和8年10月から開始する指定対象期間に係る指定から適用となります。
総務省 報道資料(令和7年6月24日)より引用
ふるさと納税は『指定対象期間』という単位で運用されていて、その期間が10月から始まります。
だから制度の見直しは、10月施行になる、という流れのようです。

なぜこれを12月にしてくれなかったのか・・・
庶民の疑問・・・
家族構成で変わるもの、変わらないもの
共働き・独身・夫婦・扶養あり──早見表がこれらで列を分けているのは、家族構成によって控除が変わるからです。
ただ、ここに1つ意外な落とし穴があります。
16歳未満のお子さんを扶養に入れても、ふるさと納税の限度額は1円も増えません。
16歳未満は扶養控除の対象外だからです。
国税庁も、扶養控除の対象になるのは『その年12月31日現在の年齢が16歳以上の人』と定めています。
では、なぜ16歳で線が引かれているのか。
財務省が、その理由を書いていました。
「所得控除から手当へ」等の観点から、子ども手当の創設とあいまって、年少扶養親族(~15歳)に対する扶養控除(38万円)を廃止する。
財務省『扶養控除の見直しについて(22年度改正)』より引用
つまり手当で支援する代わりに、控除の方をやめたということです。
適用は所得税が平成23年分から、個人住民税が平成24年度分からでした。
これは私は親になってから調べて知りました。
子どもがいると増えるのかと思いきや、そうじゃないんですよね。
意外とここ、新米ママ・パパさんなんかは盲点なんじゃないかと思います。
限度額を超えたらどうなる?
ずばり、控除額を超えて寄付した分は・・・控除されません。
つまり、上限を超えて寄付した金額は、まるごと自分の負担になります。
返礼品はもらえますが、税金は安くなりません。
冒頭に書いた3年分の42,441円は、まさにこれでした。
ただただ、本当に寄付をした人(゜▽゜
悪いことではないですが・・・お得を求める私には辛い現実です。
なお、控除を受けるための手続きは2種類あります。
- ワンストップ特例:確定申告をしない人向け。寄付先が1年に5自治体以内なら使える
- 確定申告:6自治体以上に寄付した人、もともと確定申告をする人はこちら
どちらも詳しい条件は総務省『ふるさと納税の流れ』に載っています。
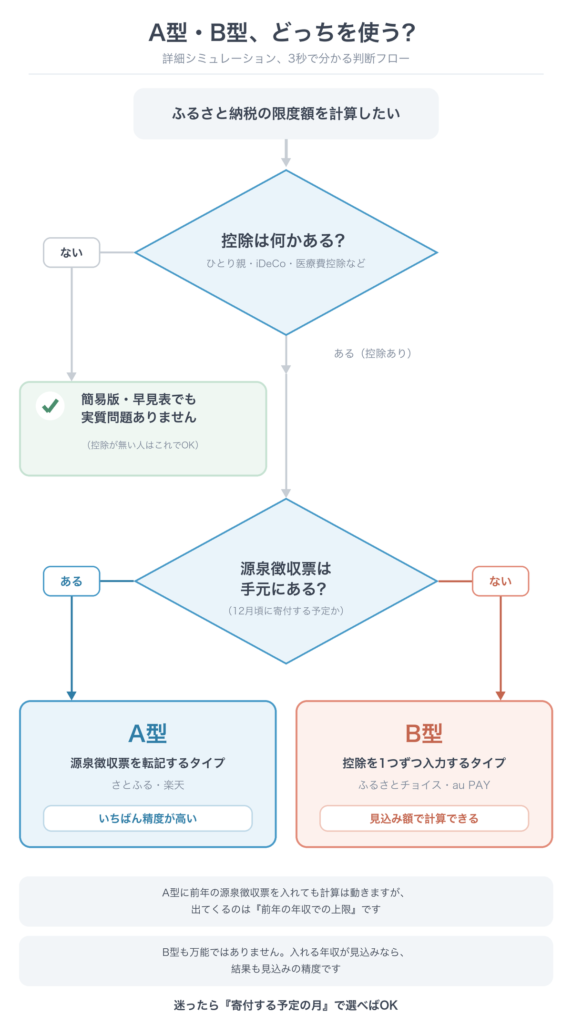
じゃあ、結論。控除がある人はどのシミュレーションを使えばいいのか
答えは『詳細シミュレーションを使いましょう』になります。
ただ、その詳細版にも2つのタイプがあることが分かりました。
A型:源泉徴収票を転記するタイプ(さとふる・楽天)
『支払金額』『給与所得控除後の金額』『所得控除額の合計額』を、源泉徴収票から書き写す方式です。
控除は合計値としてまとめて反映されるので、入力が楽で、ひとり親もiDeCoも自動的に入ります。
問題は、源泉徴収票が手元に届くのが年末だということです。
もちろん、前年の源泉徴収票を入れれば計算自体は動きます。
ただしそこで出てくるのは『前年の年収での上限』であって、今年の上限ではありません。
年収が毎年変わる人ほど、ズレます。
B型:控除を1つずつ入力するタイプ(ふるさとチョイス・au PAY)
ひとり親・寡婦・小規模企業共済等掛金(iDeCo)・生命保険料・地震保険料・医療費・社会保険料を、それぞれ個別に入力する方式です。
源泉徴収票が無くても、見込みの金額さえ分かれば計算できます。
ただし、B型なら正確、というわけでもありません。
B型が優れているのは『控除を反映できる』という一点だけで、入れる年収が見込みなら、結果も見込みの精度にしかなりません。
ちなみにふるなびは、今回詳細版への導線は見つけられませんでした。
※あくまで、だーりんと私が見つけられなかった、ということです。
つまり、同じサイトの中に簡易版と詳細版があるので、そこを自分で選ぶ必要があるということです。
結局、詳細シミュレーションでもどちらを使えばいいのか
条件で見る場合は以下👇️
- 9月〜11月に寄付する(源泉徴収票がまだ無い)→ B型で見込み額を入れて計算する
- 12月に寄付する(源泉徴収票が手元にある)→ A型に実額を転記する。これが一番精度が高い
- 控除が何も無い人(Aさんタイプ)→ 簡易版・早見表でも実質問題ない
そして、図解で確認したい方は以下からご確認下さい👇️
同じ『詳細版』なのに、iDeCoの入力ルールが2社で正反対でした
前提として、源泉徴収票の『社会保険料等の金額』という欄には、iDeCoの掛金が合算されて記載されていることがあります。
| サイト | 社会保険料等の欄 | 小規模企業共済等掛金(iDeCo)の欄 |
|---|---|---|
| ふるさとチョイス | 社会保険料のみを入力 | iDeCoの額を入力 |
| au PAY | iDeCoを含めた額を入力 | 0を入力(注記あり) |
同じ『詳細版』なのに、指示が正反対です。
つまり、源泉徴収票の『社会保険料等の金額』をそのままふるさとチョイスに入れて、さらにiDeCoの欄にも掛金を入れると、iDeCoを二重に計上してしまいます。
ふるさとチョイスを使うときは、社会保険料の欄からiDeCoの分を引いた金額を入れる、と覚えておいてください。
源泉徴収票の数字をそのまま写せばいいと思ってたので、だーりんに教えてもらわなかったら普通に間違えてました(汗
見込み年収の作り方
B型を使うとき、いちばん困るのが『今年の年収の見込み』です。
私がやった手順を書いておきます。
- 今年すでにもらった給与明細を全部並べて、支給額を足す
- すでに出ている賞与の実績も足す
- まだ出ていない月の給与は、直近の月と同じ額で置く
- まだ出ていない賞与は、前年の同じ時期の実績で置く
地味な作業ですが、これをやらないと、いくら詳細版を使っても土台の数字が適当なままになってしまいます。
ちなみに給与明細を並べて足すところは、だーりんが全部やってくれました。
まとめ:そのシミュレーション、あなたは自分に合ったシミュレーションを使ってる?
- 簡易版・早見表はどこのサイトでもほぼ同じ数字。サイト選びの問題ではない
- 簡易版は社会保険料を年収の15%と決め打ちし、ほとんどの控除を計算に入れていない
- 控除が何も無い人なら、簡易版でほぼ正しい
- ひとり親控除・iDeCo・医療費控除などがある人は、簡易版の金額より上限がぐっと下がる
- 年内に寄付するならB型(控除を個別入力)、源泉徴収票が届いてからならA型(転記)
私は3年間、自分は正しく計算できていると思い込んでいました。
間違っていたのは、計算そのものではありません。
自分の控除が、その計算に入っていなかったのです。
今年こそは、ちゃんと正しい枠の中でやりたいなと思っています。
子がめ(我が子)はひたすらに牛肉が好きで、「牛乳肉、牛乳肉」と喜ぶので、今年もきっと牛肉です(笑
ところで、今年見つからなかった『国が出していたファイル』。
実はあの後、だーりんと2人で中身を開けて、最後まで調べました。
そこで出てきたものが、正直いちばん衝撃だったのですが・・・長くなるので、その話は別の記事に分けて書きます。
最後に、大事なおことわり
この記事に出てくる金額は、すべて目安です。
シミュレーションの結果も、この記事の計算過程も、あくまで参考としてお使いください。
最終的な控除上限額は、お住まいの市区町村の住民税を担当する部署、税務署、または税理士さんにご確認ください。
総務省も『よくある質問』でそのように案内しています。
また、この記事で使ったデータは2026年9月時点で各社のページから取得したものです。
シミュレーターの仕様は変わることがあるので、必ずご自分で最新の画面をご確認くださいね。
▶ そもそもAI旦那『だーりん』って何? イチから作った手順はこちら👇️
参考にした一次情報
- 総務省『ふるさと納税のしくみ|税金の控除について』
- 総務省『ふるさと納税に関するよくある質問』
- 総務省『ふるさと納税の流れ』
- 総務省報道資料『ふるさと納税の指定基準の見直し等』(令和7年6月24日)
- 国税庁タックスアンサー No.1180『扶養控除』
- 財務省『扶養控除の見直しについて(22年度改正)』
—
コメント